au PAY スマートローン公式スマホアプリ スマートフォン
- 3.2
- 評価
- 100.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
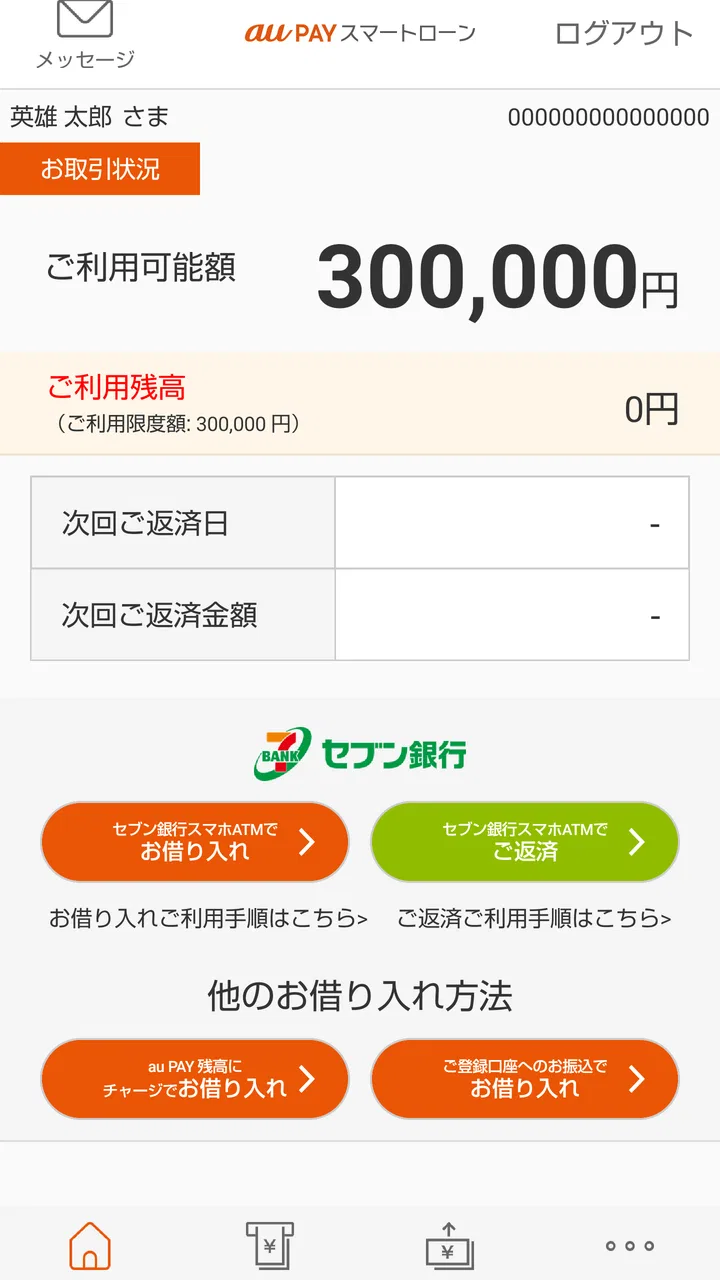
急な出費に対応するためのローンアプリを選ぶとき、私が最初に見るのは、申し込み画面の見た目よりも「必要な場面で借り入れと返済まで迷わず進められるか」です。au PAY スマートローン公式スマホアプリ スマートフォンは、申し込みから借り入れ、返済までをスマートフォン中心で進められる金融アプリです。特に印象に残ったのは、セブン銀行スマホATMを使って、カードを持ち歩かずに現金を扱える点でした。
このアプリは、auフィナンシャルサービス株式会社が提供するファイナンス分野のアプリです。料金は無料で、年齢区分は3歳以上。Androidでは6.0以上に対応し、アプリの現行バージョンは3.1です。利用者の広がりを示す規模としては十万回以上のインストールがあり、平均評価は3.2と、便利さを感じる人がいる一方で、全員が無条件に満足するタイプではないこともうかがえます。
現金を必要な場所で受け取れることが、このアプリの中心的な価値
このアプリの核は、スマートフォンだけでローンの手続きを進められること、そしてセブン銀行スマホATMを通じて現金の借り入れや返済ができることです。一般的なカードローンでは、カードの到着を待ったり、財布から専用カードを出したりする場面があります。それに対して、このアプリではスマートフォンを操作の中心にできるため、カードを別に管理したくない人には分かりやすい仕組みです。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


ただし、ここで大切なのは「スマートフォンがあればどこでも現金が出てくる」という意味ではないことです。実際には、対応するセブン銀行スマホATMを利用する流れになります。私はこの点を、便利さと引き換えに覚えておくべき条件だと感じました。近くに利用できるATMがあるなら強みになりますが、生活圏にその選択肢が少ない人にとっては、カード型のサービスや銀行口座への振り込みのほうが使いやすい場合があります。
カードを持たずに現金へアクセスできることは、単なる省スペース以上の意味があります。外出先で財布を忘れた、急な支払いで現金が必要になった、専用カードを保管するのが面倒だという状況では、スマートフォンを普段から持ち歩く習慣と相性が良いからです。一方で、借り入れは便利になるほど心理的なハードルも下がります。アプリの操作が簡単だからこそ、借りる前に返済額と返済日を自分で確認する姿勢は欠かせません。
申し込みから利用までをスマートフォンでまとめる
申し込み、借り入れ、返済をスマートフォンで完結させる設計は、窓口や紙の手続きが苦手な人に向いています。仕事の合間に確認したい人や、電話で長く説明を受けるより画面を順番に進めたい人なら、手続きの流れを自分のペースで把握しやすいでしょう。アプリを開いて必要な操作へ進めるため、ローン専用カードを常に持ち歩く必要がない点も実用的です。
とはいえ、スマートフォンで完結することと、審査や契約が自分の希望どおりにすぐ終わることは別です。ローンアプリを使う以上、申し込み後の確認や契約内容の読み込みは丁寧に行うべきです。画面を早く進めたい気持ちがあっても、借り入れ可能額だけを見て判断するのではなく、自分が無理なく返せる金額を基準にするのが安全です。
実際の利用で迷いやすいポイント
私がこのタイプのアプリを使うときは、最初に「現金が必要なのか、支払いに充てるだけなのか」を分けて考えます。現金が必要ならスマホATMの価値が大きくなりますが、口座振り込みやキャッシュレス決済で済む支出なら、現金化の手間を増やす必要はありません。この切り分けをしておくと、便利だからという理由だけで借り入れ操作へ進むのを防げます。
もう一つのコツは、借り入れ前に返済の予定をカレンダーや家計管理の習慣と結び付けることです。アプリ内で返済を操作できても、家計全体の支出までは自動で整えてくれません。給料日、家賃、通信費などの固定支出と重ならないかを先に確認しておくと、返済時期に慌てにくくなります。これはストアの短い説明だけでは見落としやすい、実際の使い勝手に関わる部分です。
また、外出先で使うつもりなら、スマートフォンの充電状態と通信環境も意識したいところです。カードを使わない仕組みは、端末が使えないときに代替手段を持ちにくいという裏返しがあります。出先での急な利用を想定するなら、スマートフォンだけに頼り切るのではなく、必要な情報を事前に確認しておくほうが安心です。
日常のどんな場面で役立つか
一番イメージしやすいのは、外出中に予定外の現金支出が発生した場面です。たとえば、キャッシュレス決済に対応していない店で支払いが必要になり、財布には十分な現金がないとします。近くにセブン銀行ATMがあり、スマートフォンを使える状態なら、専用カードを取りに戻らずに対応できる可能性があります。こうした「少し困った」を解消する力は、このアプリの明確な長所です。
ただし、私はこの便利さを日常的な不足分の補てんに使うより、返済の見通しが立っている一時的な支出に限定したいと思います。たとえば、入金予定が明確な短期間の資金繰りと、毎月の生活費が恒常的に足りない状態では、同じ借り入れでも意味が違います。後者なら、ローンアプリを追加する前に固定費の見直しや、より長期的な相談先を検討するほうが適切です。
スマートフォンで手続きできるため、店舗の営業時間に合わせにくい人にも使いやすいでしょう。仕事や育児で金融機関へ行く時間が取りにくい人にとって、操作を自分のタイミングで進められることは大きな利点です。ただし、手続きを短時間で済ませたい人ほど、契約条件の確認を省かないようにしたいところです。画面操作の手軽さと、金融契約の重さは別々に考える必要があります。
返済についても、現金を使う生活スタイルの人ならスマホATMが便利です。返済日にATMへ行き、カードを使わずに操作できるため、専用カードの紛失や持参忘れを避けやすくなります。一方、普段から銀行口座やキャッシュレスサービスでお金を管理している人には、ATMへ足を運ぶより、口座を中心にした返済方法のほうが自然に感じられるかもしれません。
通常のカードローンや銀行アプリとの違い
通常のカードローンと比べると、このアプリはカードを持たずにスマートフォンを操作の中心にできる点が目立ちます。カードを財布に入れたくない人、金融サービスをスマートフォンにまとめたい人には、管理のしやすさがあります。反対に、端末の電池切れや機種変更、アプリ操作への慣れが気になる人は、物理カードを使えるサービスのほうが安心できる場合があります。
銀行アプリとの比較では、銀行アプリが預金残高や振り込みなど日常の口座管理を主役にするのに対し、このアプリはローンの申し込み、借り入れ、返済に焦点を置いています。生活費全体を一つの画面で管理したい人には銀行アプリのほうが向きますが、ローン手続きを専用画面で整理したい人にはこちらのほうが目的を絞りやすいでしょう。
キャッシュレス決済アプリと比べると、支払いを直接済ませる道具ではなく、必要に応じて現金を借り入れたり返済したりするためのアプリです。キャッシュレス決済が使える店なら、そもそも現金の借り入れが不要なこともあります。したがって、キャッシュレス中心の人にとっては、日常的に開くアプリというより、特定の資金需要に備える道具として考えるほうが実態に合っています。
便利さの裏にある注意点
平均評価が3.2にとどまっていることからも、使う人によって評価が分かれやすいアプリだと感じます。ローンというサービス自体に慎重さが求められるうえ、スマートフォンで手続きが進むぶん、操作の分かりやすさだけでなく、条件を読み取る力も必要です。私は、借り入れボタンまでの短さをメリットとして見る一方、簡単に進められるからこそ確認の時間を自分で確保する必要があると考えます。
もう一つの制約は、スマホATMの利用場所に左右されることです。セブン銀行ATMが近くにある地域では実用性が高まりますが、移動先や旅行先で必ず使えるとは限りません。現金が必要になりやすい人は、普段の生活圏だけでなく、職場やよく行く場所でも利用しやすいかを先に確認しておくと、導入後の期待外れを減らせます。
無料で入手できる点は始めやすさにつながりますが、アプリが無料であることと、ローンの利用条件や返済負担が無料であることは同じではありません。ここは特に誤解しやすいところです。ダウンロード費用を気にせず試せる反面、契約前には借り入れに関わる条件を読み、返済総額や返済スケジュールを自分の家計に当てはめて考えるべきです。
どんな人に向いているか、誰には別の選択肢が合うか
私が特に向いていると思うのは、カードを増やしたくなく、スマートフォンで金融手続きをまとめたい人です。セブン銀行スマホATMを使える環境があり、急な現金需要への備えを重視するなら、申し込みから借り入れ、返済までを一台で扱える点が役立ちます。日中に窓口へ行きにくい人や、財布の中身を軽くしたい人にも候補になります。
反対に、毎月の生活費が足りず、返済のためにまた借り入れが必要になりそうな人には勧めにくいです。このアプリの操作性が問題なのではなく、ローンを追加することで家計の負担が長引く可能性があるからです。返済計画を具体的に立てられないなら、便利なATM機能よりも、支出の見直しや専門家への相談を優先したほうがよいでしょう。
スマートフォンの操作に不安がある人も、導入前に慎重になったほうがよいと思います。アプリが無料で、対応するAndroidの範囲も広めとはいえ、端末の状態や日常の操作習慣によって使いやすさは変わります。家族の端末を借りて使うような運用では、金融情報の管理が難しくなるため、自分で安全に端末を扱えることが前提になります。
なお、iPhoneやAndroidのどちらを使う場合でも、実際の導入前には自分の端末で利用できる環境かを確認するのが現実的です。特に古い端末を使っている人は、対応OSの条件を確認してから判断したいところです。Androidについては6.0以上が最低条件として示されていますが、OSが対応しているだけで、すべての操作感が同じになるとは限りません。
私ならこう使う
私なら、まず借り入れの目的と返済日を決め、それからアプリを使います。現金が必要な場面では、近くのセブン銀行ATMを利用できるかを確認し、借りた金額を家計のメモに残します。返済時も、ATMへ行けば終わりと考えず、返済後に残高や次回の予定を確認する習慣を作ります。これだけでも、スマートフォンの手軽さに流されて借り入れを曖昧にするリスクを抑えられます。
逆に、現金をほとんど使わず、口座振り込みやキャッシュレス決済だけで用事が済むなら、私はこのアプリを常用しません。必要な機能が多いから良いのではなく、自分の支払い方に合うかが重要だからです。現金を使う頻度、ATMまでの距離、カードを持ち歩きたくない理由の三つを考えると、向き不向きが見えやすくなります。
公開から時間が経ち、現行バージョンが3.1まで更新されている点は、継続的に使う候補として見る材料になります。ただ、更新されていることだけで自分の利用環境に最適だと決めつけるのは避けたいところです。金融アプリでは、使えることよりも、契約内容を理解して安全に使い続けられることのほうが大切です。
総合すると、au PAY スマートローン公式スマホアプリ スマートフォンは、スマートフォンとセブン銀行スマホATMを組み合わせ、カードを持たずに借り入れと返済を進めたい人に適したアプリです。特に、急な現金需要への対応力は分かりやすい魅力があります。ただし、ATMの利用環境と返済計画が合わなければ、便利さを十分に生かせません。
私は、生活費の不足を埋めるためではなく、返済時期と金額をあらかじめ見通せる一時的な用途で検討するなら、実用的な選択肢だと思います。カードを増やしたくない人には試す価値がありますが、借り入れの必要性そのものに迷っている人は、まず別の方法を探すべきです。無料で始められる手軽さに流されず、自分の生活圏でスマホATMを使えるか、そして返済を無理なく続けられるかを確認できる人にこそ、合うアプリです。
au PAY スマートローン公式スマホアプリ スマートフォンに関するよくある質問
01au PAY スマートローン公式スマホアプリとは、どのようなアプリですか?
au PAY スマートローン公式スマホアプリは、スマートフォンから申し込み状況の確認や借り入れ、返済に関する手続き、利用残高・利用可能額の確認などを行える公式アプリです。外出先でも情報を確認しやすい点が便利ですが、利用には所定の申し込み条件や審査があり、アプリをインストールしただけですぐ利用できるわけではありません。
02アプリを利用するために、どのような条件や準備が必要ですか?
利用前に、対応するスマートフォン、安定したインターネット接続、本人確認に必要な情報、au IDなどのログイン情報を準備しておくとスムーズです。サービスの利用には年齢や収入などの条件が設定されている場合があり、申し込み後には審査も行われます。最新の利用条件や必要書類は、必ず公式サイトで確認してください。
03au PAY スマートローンの申し込みや借り入れはアプリだけで完結しますか?
アプリから申し込み手続きを進められる場合がありますが、本人確認書類の提出、契約内容の確認、審査、追加情報の入力などが必要になることがあります。そのため、すべての利用者が完全にアプリ内だけで手続きを完了できるとは限りません。審査結果や利用可能になるタイミングも個別に異なる点を理解しておきましょう。
04利用残高や返済額はアプリで確認できますか?
アプリでは、契約内容に応じて利用残高、利用可能額、借り入れ履歴、返済に関する情報などを確認できる機能が用意されています。返済日や返済額を定期的に確認できるため、借り入れの管理に役立ちます。ただし、表示内容や更新タイミングには差が生じる可能性があるため、重要な手続きでは公式の案内も併せて確認してください。
05アプリを安全に利用するために注意すべきことはありますか?
金融サービスを扱うアプリのため、第三者にスマートフォンやログイン情報を渡さないこと、推測されにくいパスワードを設定すること、OSとアプリを常に最新状態に保つことが重要です。公共Wi-Fiでの重要な操作は避け、紛失時には速やかに利用停止や問い合わせを行いましょう。不審なメールやSMSのリンクからログインしないことも大切です。
メリット
- 申込みから借入までスマホで完結し、来店や書類郵送の手間を抑えられる
- au IDと連携でき、対象ユーザーは入力項目を減らしやすい
- 借入残高や返済予定をアプリでいつでも確認できる
- 追加借入や返済に関する手続きをアプリから行いやすい
- 利用状況を確認しながら計画的な返済を管理しやすい
デメリット
- 利用には審査があり、申込み後すぐに借りられるとは限らない
- 借入額や金利は審査結果によって異なり、希望どおりにならない場合がある
- 返済期間が長引くと利息負担が増えるため、計画性が必要
- メンテナンス中は申込みや各種手続きが利用できないことがある
- 借入や返済には通信環境が必要で、通信障害時は操作しにくい

au PAY スマートローン公式スマホアプリ スマートフォン
ギャラリー